Flat tax, meno tasse e più libertà: la lezione americana contro la progressività fiscale
Uno studio del Cato Institute mostra come l’aliquota unica possa favorire la crescita economica e limitare il potere fiscale dello Stato
di Sandro Scoppa
La progressività fiscale è diventata uno dei dogmi più resistenti della politica contemporanea. Si considera naturale che chi guadagna di più debba non soltanto versare imposte maggiori, ma subire aliquote progressivamente più elevate. Il principio viene presentato come un’espressione della giustizia sociale, quasi che la ricchezza fosse una quantità già disponibile, da distribuire secondo le preferenze del legislatore. Raramente, invece, ci si domanda quali conseguenze produca un sistema che aumenta il prelievo proprio quando crescono il reddito, il risparmio e l’iniziativa imprenditoriale.
A mettere in discussione questa impostazione interviene uno studio del Cato Institute, dal titolo The Flat Tax Advantage. L’autore, Adam N. Michel, direttore degli studi di politica fiscale dell’istituto americano, esamina l’esperienza degli Stati Uniti e presenta risultati empirici a sostegno dell’imposizione proporzionale. La conclusione è significativa: gli Stati che hanno adottato un’aliquota unica sul reddito hanno registrato, in media, risultati economici migliori rispetto a quelli rimasti ancorati alla progressività. Ma il rapporto contiene una considerazione ancora più importante: la flat tax può rappresentare anche un limite all’espansione del potere fiscale.
La questione parte da un dato economico elementare. Le imposte non si limitano a trasferire risorse dai contribuenti allo Stato, ma modificano gli incentivi individuali. Quando il fisco trattiene una quota crescente del reddito aggiuntivo, diminuisce la convenienza a lavorare, investire e intraprendere nuove attività. Le persone reagiscono: possono ridurre il proprio impegno produttivo, rinunciare a investimenti oppure trasferire capitali e attività dove la tassazione è inferiore. Il danno, pertanto, non coincide soltanto con quanto viene prelevato, comprende anche la ricchezza che, a causa delle distorsioni fiscali, non viene prodotta.
L’autore del rapporto richiama un principio consolidato dell’economia pubblica: il costo delle distorsioni provocate dalle imposte tende a crescere più che proporzionalmente rispetto all’aliquota. In determinate condizioni teoriche, raddoppiare un’aliquota può quadruplicare la perdita di efficienza economica. La progressività non rappresenta quindi un semplice criterio di ripartizione del carico tributario, interviene direttamente sulle decisioni produttive, modificando il rendimento delle attività dalle quali dipendono investimenti, occupazione e crescita.
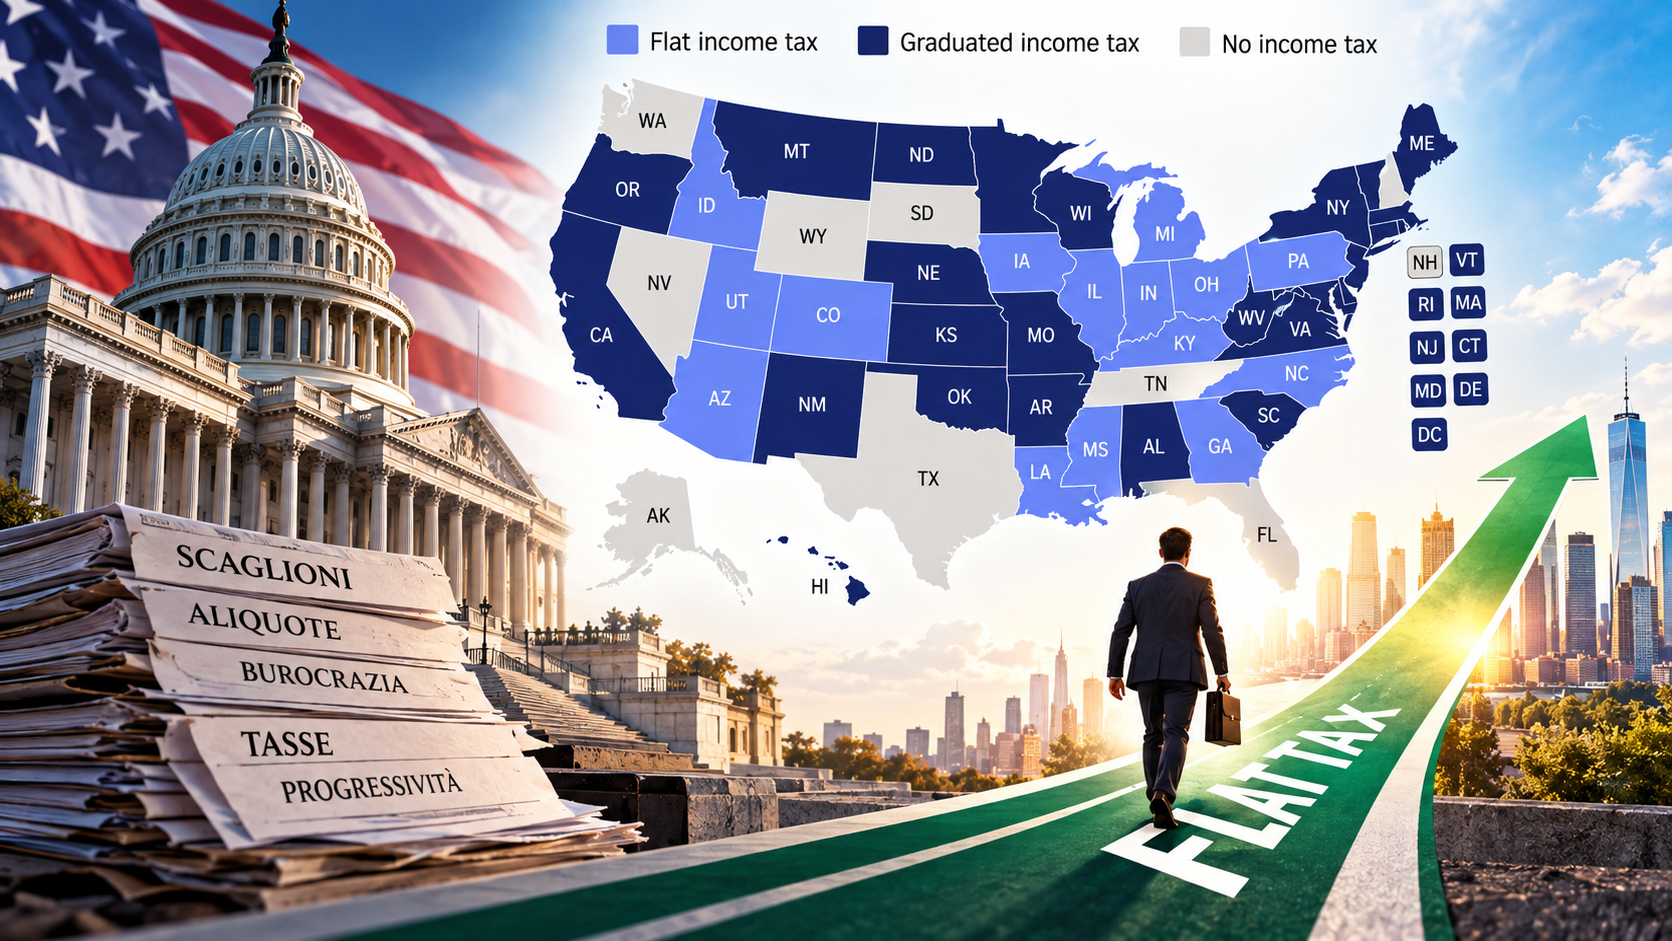
I dati americani sono interessanti. Nel 1977 soltanto cinque Stati applicavano un’imposta proporzionale sul reddito. Nel 2026 sono diventati quindici, mentre altri nove non prevedono un’imposta generale sui redditi personali. L’analisi condotta dallo studioso sul periodo 1980-2025 rileva che, quattro anni dopo l’introduzione della flat tax, gli Stati interessati presentano una crescita del reddito pro capite superiore di circa un punto percentuale rispetto a quelli con tassazione progressiva e carichi fiscali medi comparabili. Un risultato analogo emerge per il prodotto interno lordo statale. Secondo una simulazione illustrativa, mantenere tale differenziale per cinque anni potrebbe tradursi in circa 3.900 dollari aggiuntivi di reddito per abitante.
Particolarmente significativa è l’esperienza del Colorado, che nel 1987 ha sostituito il sistema progressivo con un’aliquota unica del 5 per cento. Confrontando la successiva evoluzione economica con quella di tredici Stati caratterizzati da andamenti precedentemente simili, lo studio individua un vantaggio rilevante. Nel 2000 il reddito pro capite risultava superiore di circa 3.100-3.700 dollari rispetto al gruppo di confronto. Un’esperienza che assume ulteriore interesse alla vigilia del referendum previsto per novembre 2026, quando gli elettori saranno chiamati a pronunciarsi su una proposta di ritorno alla progressività, con sei scaglioni e un’aliquota massima dell’8,4 per cento.
Non meno istruttiva è la vicenda della California. Nel 2012 l’aumento della tassazione sui redditi più elevati ha provocato reazioni che hanno ridimensionato sensibilmente le entrate previste. Secondo le ricerche richiamate dal rapporto, i trasferimenti dei contribuenti e la riduzione del reddito imponibile dichiarato hanno assorbito circa il 45 per cento del gettito aggiuntivo atteso nel primo anno e il 61 per cento nell’arco di due anni. La vicenda dimostra quanto sia illusorio considerare i contribuenti soggetti passivi, destinati a continuare a produrre reddito indipendentemente dalle decisioni del fisco.
Anche l’esperienza internazionale offre indicazioni significative. In Russia, dopo l’introduzione dell’aliquota unica del 13 per cento nel 2001, il gettito reale dell’imposta personale è aumentato del 26 per cento nel primo anno. Una parte consistente del risultato derivava dall’emersione di redditi precedentemente sottratti al fisco. Naturalmente, il medesimo Michel riconosce che non è sempre possibile isolare gli effetti dell’aliquota unica da quelli delle riduzioni fiscali e delle altre riforme adottate contemporaneamente. Questa cautela non elimina però il significato delle evidenze raccolte.
Il contributo più originale del rapporto riguarda tuttavia la relazione tra progressività e potere politico. Un sistema articolato in scaglioni consente al legislatore di aumentare le imposte soltanto su determinate categorie, presentando il provvedimento come un sacrificio imposto a una minoranza privilegiata. La maggioranza può così approvare nuove spese pubbliche confidando che il relativo costo venga sostenuto prevalentemente da altri. Si crea un meccanismo nel quale i benefici della redistribuzione sono politicamente visibili, mentre gli oneri vengono concentrati su gruppi numericamente più ristretti.
È un problema che richiama la teoria della public choice elaborata da James Buchanan e Gordon Tullock. Anche i governanti rispondono a incentivi e perseguono obiettivi propri, a cominciare dalla conquista e dalla conservazione del consenso. La progressività offre loro la possibilità di costruire maggioranze favorevoli alla spesa pubblica attraverso la promessa di finanziarla con il reddito di una minoranza. L’imposizione tributaria diventa così uno strumento di competizione politica tra categorie sociali, anziché un mezzo limitato di finanziamento delle funzioni pubbliche. L’aliquota unica introduce un vincolo diverso. Poiché un aumento del prelievo marginale interessa una platea più ampia di contribuenti, il costo politico della decisione diventa maggiormente percepibile. Lo studio osserva infatti che gli Stati americani passati alla flat tax hanno generalmente mantenuto il nuovo sistema e successivamente ridotto le aliquote. La struttura proporzionale non impedisce al Governo di aumentare le imposte, ma rende più difficile farlo senza coinvolgere direttamente una parte consistente dell’elettorato.
Anche sul terreno dei conti pubblici emergono risultati interessanti. Nel 2023 le Entità territoriali con tassazione progressiva presentavano una passività fiscale mediana di circa 1.400 dollari per contribuente. Quelli con flat tax registravano invece un avanzo mediano di circa 1.500 dollari, mentre negli altri privi di un’imposta generale sul reddito l’avanzo raggiungeva circa 2.900 dollari. Il confronto non dimostra un rapporto causale, ma indebolisce l’argomento secondo cui una maggiore progressività sarebbe indispensabile per garantire la sostenibilità finanziaria delle amministrazioni.
Per l’Italia, dove l’articolo 53 della Costituzione stabilisce che il sistema tributario sia informato a criteri di progressività, queste considerazioni assumono un significato particolare. La disposizione riguarda il sistema complessivo e non prescrive che ogni singola imposta debba essere progressiva. Resta però una questione più profonda: fino a che punto è giustificabile attribuire al potere politico la facoltà di aumentare progressivamente la propria pretesa sui risultati dell’attività economica individuale? La flat tax, del resto, non implica che tutti paghino la stessa somma. Con una soglia iniziale di esenzione, chi dispone di redditi maggiori continua a versare imposte più elevate e può sopportare anche un’incidenza media crescente. Occorre inoltre evitare di trasformare l’aliquota unica in un nuovo feticcio: una flat tax molto elevata potrebbe essere più oppressiva di un sistema progressivo con aliquote contenute. La semplificazione ha valore soprattutto quando si accompagna a una riduzione effettiva del prelievo e della spesa pubblica. La lezione del Cato Institute supera dunque la tecnica tributaria. Come ha insegnato Friedrich A. von Hayek, la prosperità di una società libera dipende dalla possibilità degli individui di utilizzare conoscenze, risorse e capacità che nessuna autorità centrale è in grado di coordinare integralmente. La ricchezza non nasce dalle decisioni del fisco, né aumenta perché il legislatore stabilisce di redistribuirla. Nasce dal lavoro, dal risparmio, dagli investimenti e dagli scambi volontari. Il vero obiettivo di una riforma fiscale non dovrebbe pertanto consistere nel perfezionare i meccanismi attraverso i quali lo Stato si appropria dei redditi, ma nel ridurre quella pretesa. Perché una società diventa più prospera e più libera non quando il potere pubblico riesce a redistribuire una quota crescente della ricchezza, ma quando lascia agli individui la possibilità di crearla, conservarla e impiegarla secondo le proprie scelte.