Quarant’anni fa, la riforma fiscale che ha rilanciato l’America
Bob Packwood ha guidato una riforma che ha ridotto le tasse, ripulito il codice tributario e reso l’America più attrattiva per capitali e investimenti. Oggi quella lezione sembra quasi rivoluzionaria.
di Sandro Scoppa
La vera riforma fiscale non consiste nell’inventare un nuovo bonus, nel cambiare nome a un’imposta o nell’aggiungere eccezioni a un codice già incomprensibile. Una riforma seria procede nella direzione opposta: semplifica, riduce il potere discrezionale e restituisce prevedibilità a chi lavora, investe, risparmia e rischia. È stata questa la forza del Tax Reform Act del 1986: ripulire il sistema, abbassare le aliquote e cancellare numerosi trattamenti di favore. Pochi giorni dopo la scomparsa di Bob Packwood, protagonista politico di quella riforma in Senato, Arthur Laffer e Stephen Moore, dalle colonne del Wall Street Journal, hanno riportato al centro, una lezione dimenticata: quando il fisco smette di soffocare produzione e investimenti, l’economia torna a respirare.
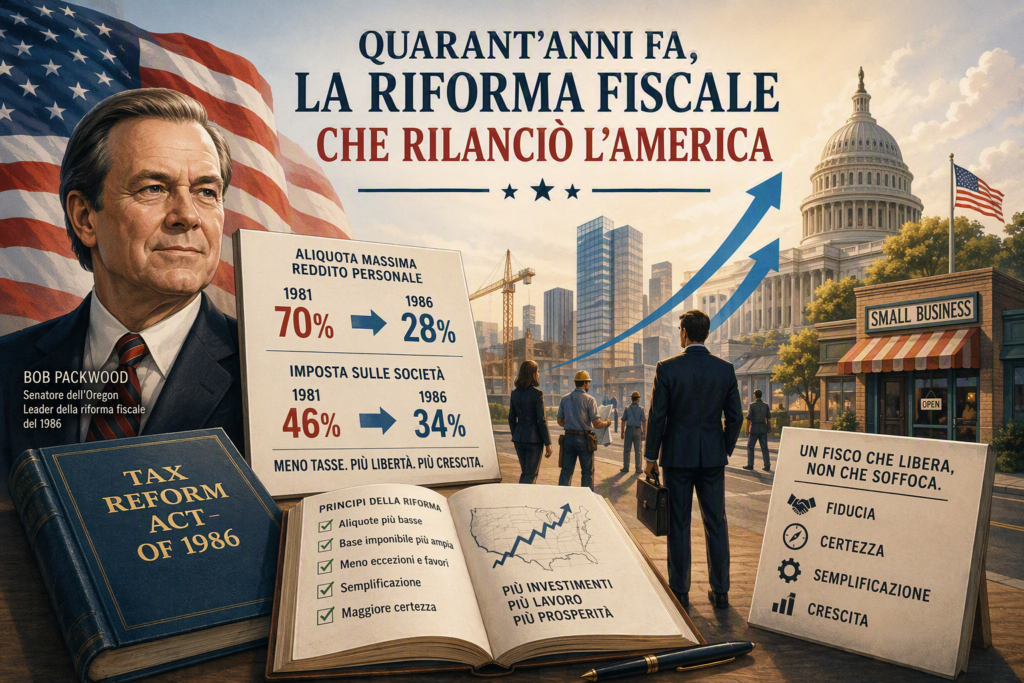
Quarant’anni fa gli Stati Uniti hanno dimostrato che il prelievo può essere alleggerito senza conservare intatto il labirinto dei privilegi. L’aliquota massima dell’imposta sul reddito, che nel 1981 raggiungeva il 70 per cento, è stata portata al 28 per cento. Quella sulle società è scesa dal 46 al 34 per cento, mentre gli scaglioni sono stati drasticamente ridotti. Il sistema è diventato più leggibile, meno punitivo e meno esposto alle pressioni lobbistiche. La base imponibile è stata ampliata attraverso l’eliminazione di eccezioni, deduzioni e regimi particolari. Non si è trattato di un regalo ai ricchi, come suggerirebbe la propaganda odierna, bensì del tentativo di sostituire un intreccio di favori con un’imposizione più bassa e trasparente.
Bob Packwood, senatore dell’Oregon e presidente della Commissione Finanze del Senato, ha svolto un ruolo decisivo. La sua forza non è stata quella del tribuno che denuncia le tasse nei comizi e poi lascia intatto il meccanismo. È consistita nella capacità di intervenire sulla macchina fiscale, individuare ingranaggi inutili e vantaggi costruiti su misura, utilizzando le risorse recuperate per ridurre le aliquote generali. La portata politica della riforma risiede proprio nella sottrazione di spazio all’arbitrio, alle negoziazioni opache e alla dipendenza dal favore pubblico.
Quando un sistema tributario accumula eccezioni, finisce per dividere il Paese. Da una parte si trovano coloro che possono permettersi consulenti, strutture societarie e sofisticate strategie fiscali; dall’altra, chi paga secondo le regole ordinarie, sopportando spesso un carico sproporzionato. L’aliquota elevata sembra colpire il potente, ma nella realtà alimenta difese, fughe e distorsioni. Un’imposizione più moderata, accompagnata da una base più ampia e da norme meno manipolabili, riduce invece la convenienza delle scappatoie e riporta capitale, lavoro e intelligenza verso impieghi produttivi.
Il fisco non è soltanto uno strumento contabile. Esprime il rapporto che lo Stato pretende di instaurare con il cittadino. Un’imposta moderata, chiara e stabile comunica fiducia: chi produce, investe e innova sa quale parte del reddito resterà nella sua disponibilità. Un prelievo pesante, mutevole e disseminato di eccezioni trasmette il messaggio opposto: il patrimonio rimane esposto, il guadagno appare provvisorio e il risparmio può essere raggiunto in qualsiasi momento da una nuova pretesa.
Le aliquote marginali elevate non colpiscono soltanto il reddito già prodotto, ma anche quello che non nascerà: l’impresa mai avviata, l’investimento rinviato, il rischio evitato, il talento trasferito altrove. L’imposta, infatti, non comporta soltanto il passaggio di una somma dal privato al settore pubblico. Incide sulle scelte e modifica i comportamenti. Quando il prelievo diventa eccessivo, la società si fa più prudente e difensiva, cerca protezioni anziché opportunità e perde capacità di creare valore.
La riforma americana ha avuto un altro merito, oggi quasi impensabile: è nata da un vasto accordo politico. Repubblicani e democratici hanno approvato insieme una drastica riduzione delle aliquote, sostenuta anche da personalità lontane dal gruppo reaganiano. Per un momento la politica ha riconosciuto una verità elementare: un sistema tributario soffocante non danneggia soltanto i contribuenti più facoltosi, colpisce l’intero tessuto produttivo. Se capitale, lavoro e investimenti vengono penalizzati, le conseguenze si propagano in tutta la società.
Il clima attuale è molto diverso. In numerosi Paesi occidentali la riforma fiscale è diventata sinonimo di ulteriore redistribuzione. Si discute di patrimoniali, sovraimposte, prelievi straordinari, contributi di solidarietà e tassazioni selettive sui cosiddetti extraprofitti. Il procedimento è ricorrente: si individua un gruppo politicamente isolabile, lo si dichiara debitore della collettività e lo si colpisce con un’imposta presentata come eccezionale. In seguito, l’eccezione rimane, si estende e diventa ordinaria. Il potere fiscale raramente si accontenta del bersaglio iniziale.
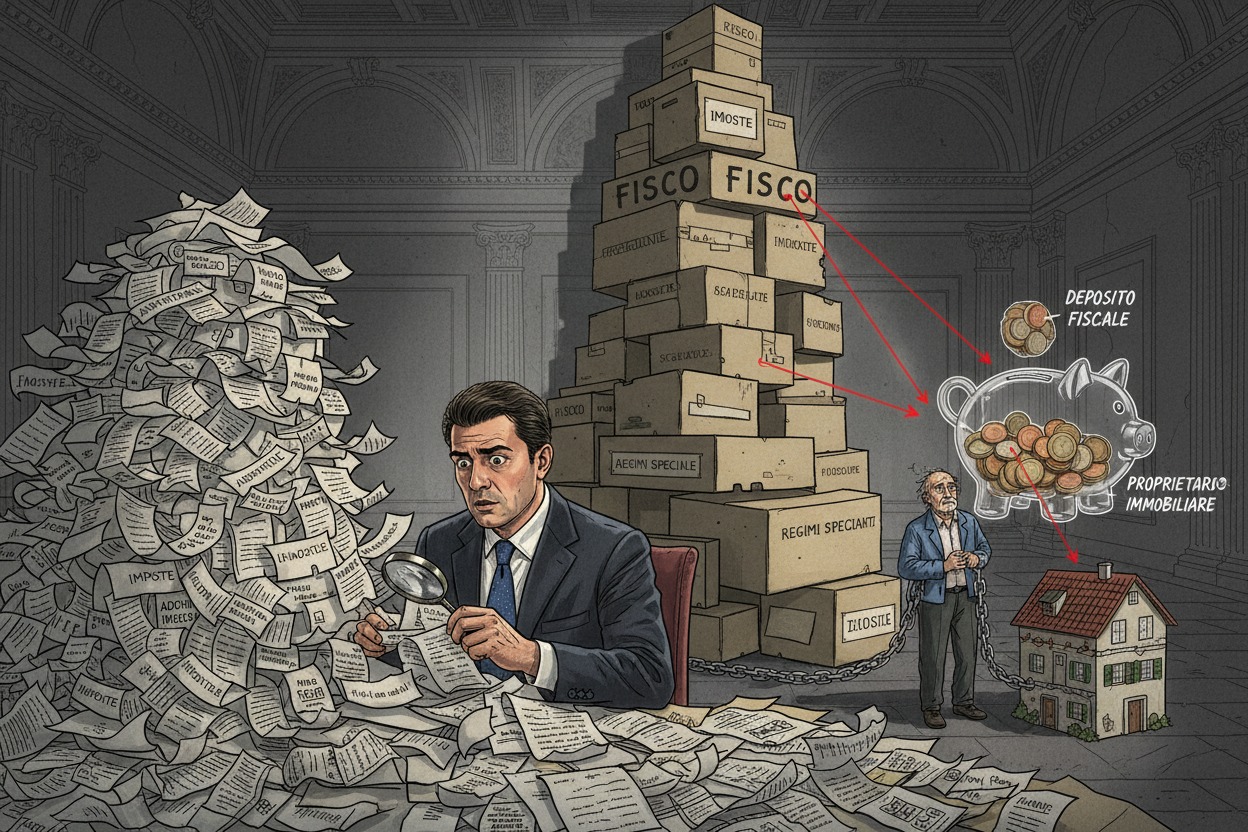
Anche l’Italia avrebbe molto da imparare da quella stagione. Il nostro sistema soffre tanto per il livello del prelievo quanto per la sua struttura: imposte, addizionali, scadenze, adempimenti e regimi speciali si sovrappongono fino a formare una presenza continua e sospettosa. L’imprenditore dedica tempo a decifrare obblighi anziché sviluppare la propria attività. Il proprietario immobiliare viene considerato un contribuente permanente, mentre il risparmiatore appare come un deposito fiscale in attesa di essere raggiunto.
Una riforma autentica dovrebbe partire da una domanda diversa: quanta libertà economica occorre restituire affinché la società torni a crescere? Ridurre le aliquote non costituisce un favore, riconosce in realtà che la ricchezza nasce prima del bilancio pubblico e al di fuori di esso: nel negozio che apre, nella casa costruita, nell’azienda finanziata, nel contratto concluso e nel capitale messo a rischio.
In buona sostanza, la lezione del 1986 è ancora attuale: il fisco funziona meglio quando rinuncia a dirigere la vita economica. Un codice tributario carico di eccezioni orienta il capitale verso gli impieghi fiscalmente più convenienti, anziché verso quelli economicamente più validi. Aliquote più basse e regole generali consentono invece alle risorse di seguire produttività, domanda e opportunità reali.
Ricordare Bob Packwood non significa pertanto celebrare con nostalgia l’America reaganiana. Vuol dire riconoscere una possibilità politica: tagliare le aliquote, ridurre le scappatoie, semplificare il sistema e smettere di considerare il contribuente una riserva inesauribile. La prosperità non dipende dalla capacità dello Stato di tassare di più, ma dalla libertà degli individui di creare di più. Un buon sistema fiscale non cerca di intercettare ogni flusso di ricchezza: lascia alla ricchezza lo spazio necessario per formarsi.