
Reagan e la tassa che nessuno aveva votato
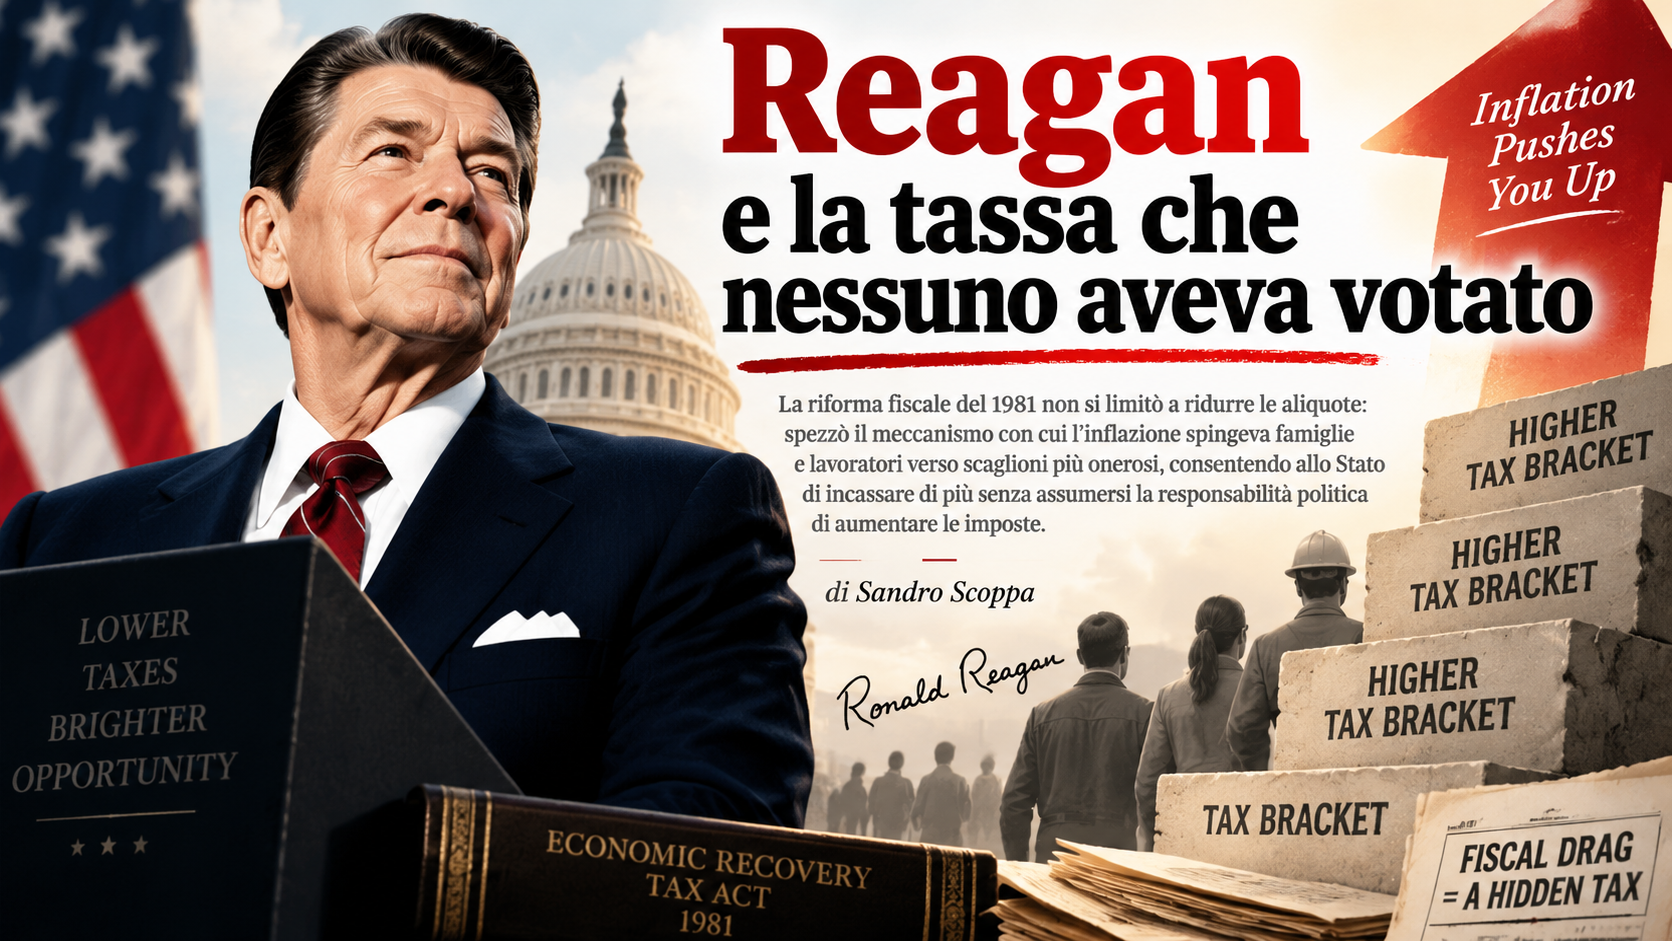
La riforma fiscale del 1981 negli Usa non si limitò a ridurre le aliquote: spezzò il meccanismo con cui l’inflazione spingeva famiglie e lavoratori verso scaglioni più onerosi, consentendo allo Stato di incassare di più senza assumersi la responsabilità politica di aumentare le imposte.
di Sandro Scoppa
Ronald Reagan avrebbe tagliato le tasse ai ricchi, svuotato le casse federali e prodotto enormi disavanzi. È una rappresentazione ripetuta fino a diventare senso comune, benché lasci fuori il tratto più importante della riforma approvata nel 1981: l’eliminazione progressiva di una tassa occulta che nessun Congresso aveva deliberato e che l’inflazione riscuoteva automaticamente dai contribuenti.
A richiamare l’attenzione su questo aspetto sono Phil Gramm e Michael Solon, in un intervento pubblicato recentemente dal Wall Street Journal. Negli Stati Uniti degli anni Settanta gli scaglioni dell’imposta personale erano fissati in valori nominali. Quando salari e stipendi aumentavano per inseguire i prezzi, il contribuente poteva essere trascinato verso un’aliquota superiore pur senza avere guadagnato un solo dollaro in termini reali. Il suo reddito appariva più alto sulla carta, mentre il potere d’acquisto restava immutato o diminuiva. Il fisco, invece, prosperava.
Questo fenomeno, noto come fiscal drag o bracket creep, costituiva una forma particolarmente insidiosa di prelievo. Il legislatore non doveva proporre una nuova imposta, affrontare il dibattito pubblico o spiegare agli elettori perché intendesse sottrarre loro una quota maggiore del reddito. Bastava lasciare immutati gli scaglioni e attendere che l’inflazione facesse il lavoro. L’aumento del gettito arrivava senza voto e senza responsabilità.
I dati dell’Internal Revenue Service mostrano quanto fosse concreto il meccanismo. Nel 1981 l’aliquota effettiva sul reddito lordo corretto era salita dal 15,5 al 16 per cento, nonostante fosse già entrata in vigore la prima riduzione prevista dall’Economic Recovery Tax Act. La diminuzione iniziale delle aliquote non era riuscita infatti a compensare l’aumento del carico provocato dall’inflazione. Il contribuente riceveva nominalmente di più, pagava una percentuale maggiore e diventava, in termini reali, più povero.
La riforma reaganiana ha ridotto le aliquote personali complessivamente del 25 per cento nell’arco di tre anni e portato quella marginale massima dal 70 al 50 per cento. Soprattutto, ha introdotto dal 1985 l’indicizzazione degli scaglioni, delle esenzioni personali e di altri parametri dell’imposta ai prezzi al consumo. Da quel momento l’inflazione non ha potuto più trasformarsi automaticamente in un aumento fiscale. Per prelevare di più, il potere politico avrebbe dovuto tornare a fare ciò che in una democrazia dovrebbe sempre fare: assumersi apertamente la responsabilità della decisione.

Il Congressional Budget Office ha chiarito che il drenaggio fiscale colpiva in proporzione soprattutto i contribuenti meno abbienti. Tra il 1980 e il 1983, in assenza di correzioni, avrebbe accresciuto il debito fiscale di quasi il 30 per cento per la metà inferiore della distribuzione dei redditi, contro circa il 5 per cento per l’uno per cento più ricco, già collocato nelle aliquote superiori. L’idea secondo cui l’indicizzazione sarebbe stata un dono ai privilegiati rovescia quindi la realtà: impedire che un aumento nominale del salario venga trattato come nuova ricchezza protegge anzitutto chi vive di redditi ordinari.
Ciò non significa che ogni conseguenza della politica fiscale di Reagan debba essere sottratta alla discussione. I tagli delle aliquote avevano prodotto una riduzione effettiva del prelievo, alcune misure avevano beneficiato maggiormente i redditi elevati e il disavanzo federale era aumentato in diversi anni. Difesa, interessi, recessione e dinamica della spesa concorsero al risultato. Sarebbe pertanto eccessivo attribuire l’intero deficit alla sola scomparsa del fiscal drag. Ma è altrettanto scorretto trattare come un “costo” ogni dollaro che il governo non riuscì più a incassare grazie all’inflazione. La rinuncia a un aumento automatico non equivale a una concessione: significa lasciare nelle mani del contribuente denaro che lo Stato non aveva mai apertamente deciso di prelevare.
Un sistema tributario compatibile con una società libera deve essere conoscibile, prevedibile e trasparente. Il cittadino deve poter distinguere ciò che paga da ciò che conserva e deve sapere chi ha deciso l’aumento. Quando il gettito cresce per il semplice effetto della svalutazione monetaria, il rapporto si capovolge: lo Stato trae beneficio dalla perdita di valore della moneta che esso stesso contribuisce a governare e trasforma la progressività in un moltiplicatore silenzioso del prelievo.
La lezione conserva un’evidente attualità anche in Italia. L’Irpef non dispone di un’indicizzazione sistematica di scaglioni, detrazioni e soglie. Ogni fiammata inflazionistica può quindi aumentare la pressione reale sui redditi senza che le aliquote nominali vengano ritoccate. L’Ufficio parlamentare di bilancio ha misurato gli effetti del drenaggio fiscale; uno studio della Banca d’Italia del gennaio 2026 ha mostrato che, quando i redditi nominali si adeguano ai prezzi e i parametri dell’imposta restano fermi, una parte dell’adeguamento viene assorbita dal fisco.
La risposta non dovrebbe consistere in restituzioni episodiche, bonus selettivi o compensazioni concesse dal governo di turno. Questi strumenti lasciano intatto il potere di prelevare automaticamente e trasformano la restituzione del maltolto in una benevola elargizione. Occorre una regola generale: indicizzare stabilmente scaglioni, detrazioni, deduzioni e soglie, impedendo che l’inflazione diventi una legge fiscale non scritta.
Reagan comprese che ridurre le tasse significava anche sottrarre allo Stato la possibilità di aumentarle di nascosto. La parte più profonda della sua riforma non fu un favore a una categoria, ma il ripristino di un principio politico essenziale: nessun prelievo dovrebbe crescere senza una decisione esplicita, riconoscibile e imputabile a chi governa. Quando il potere deve dichiarare quanto prende, la libertà dispone almeno della prima e indispensabile difesa: la luce.


